Domain integralzeichen.de kaufen?
Wir ziehen mit dem Projekt
integralzeichen.de um.
Sind Sie am Kauf der Domain
integralzeichen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain integralzeichen.de kaufen?
Wie kann die Integralrechnung verwendet werden, um die Fläche unter einer Kurve zu berechnen? Welche Methoden der Integralrechnung eignen sich für die Berechnung von Volumen und Fläche?
Die Integralrechnung wird verwendet, indem man die Funktion, die die Kurve beschreibt, integriert, um die Fläche unter der Kurve zu berechnen. Für die Berechnung von Volumen eignet sich das Volumenintegral, während für die Berechnung von Flächen das Flächenintegral verwendet wird. **
Sind Forderungen Eigenkapital?
Sind Forderungen Eigenkapital? Nein, Forderungen sind kein Eigenkapital, sondern gehören zur Bilanzposition der Forderungen aus Lieferungen und Leistungen. Eigenkapital bezieht sich auf die finanziellen Mittel, die von den Eigentümern eines Unternehmens eingebracht wurden und dient als Sicherheitspolster für das Unternehmen. Forderungen hingegen sind Ansprüche gegenüber Kunden oder Geschäftspartnern, die noch nicht beglichen wurden. Sie stellen zwar einen Vermögenswert dar, aber sind nicht Teil des Eigenkapitals. Es ist wichtig, zwischen Eigenkapital und Forderungen zu unterscheiden, da sie unterschiedliche Funktionen und Bedeutungen in der Bilanz haben. **
Ähnliche Suchbegriffe für Eigenkapital
Top-Angebote
Produkte zum Begriff Eigenkapital:
-
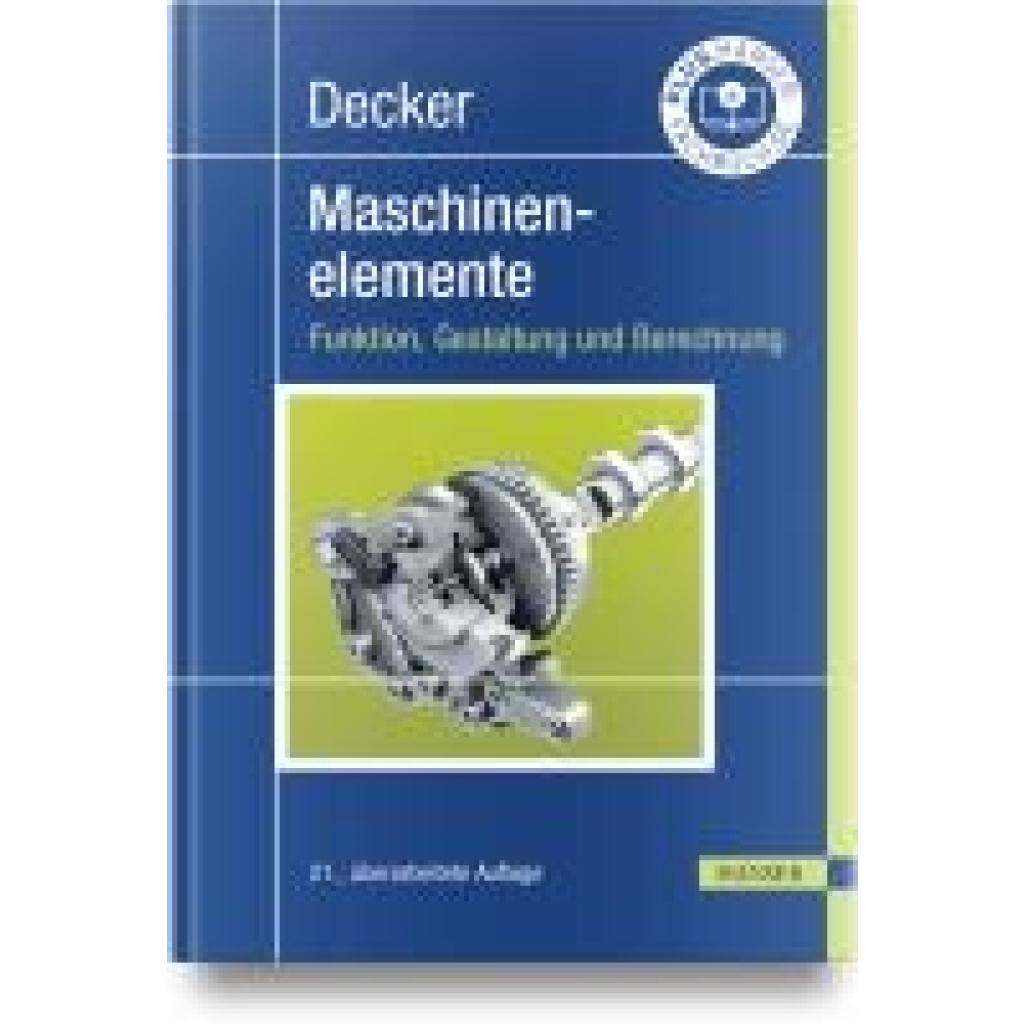
Decker, Karl-Heinz: Decker Maschinenelemente. Funktion, Gestaltung und BerechnungDecker Maschinenelemente. Funktion, Gestaltung und Berechnung , Dieses seit Jahrzehnten bewährte Lehrbuch stellt die wichtigsten Maschinenelemente in kompakter und leicht verständlicher Form dar. Damit ist es für Studierende der Ingenieurwissenschaften an Meister- und Technikerschulen, Berufsakademien, Hochschulen und Universitäten gleichermaßen geeignet. Darüber hinaus richtet es sich auch an Ingenieure und Techniker in Ausbildung und Beruf. Jede Gruppe der Maschinenelemente wird in sich geschlossen behandelt, sodass die jeweiligen Gebiete unabhängig voneinander durchgearbeitet werden können. Der Aufbau des Buches gestaltet sich wie folgt: - Nichtlösbare Verbindungen - Lösbare Verbindungen - Drehbewegungselemente - Zahnräder - Hülltriebe - Führungselemente für Flüssigkeiten und Gase Die Bearbeiter legen großen Wert auf die Herleitung der Gleichungen. Wichtige Gleichungen werden optisch hervorgehoben und anhand zahlreicher Berechnungsbeispiele aus der Praxis erläutert. Einzigartig und konzeptionell neuartig sind die Darstellung und praktische Anwendung moderner Berechnungsverfahren wie das Übertragungsverfahren für Träger bzw. Wellen, die Finite-Elemente-Analyse und die Mehrmassen-Torsionsschwingungsberechnung. Die 21. Auflage berücksichtigt den aktuellen Stand der Technik und besticht durch ein neues Layout und eine komplett farbige Ausstattung. Darüber hinaus wurden über 250 Verständnisfragen ergänzt, die bei der Verinnerlichung der wichtigsten Lernziele unterstützen. Der beiliegende Tabellenband, der auch unabhängig vom Lehrbuch eingesetzt werden kann, liefert nützliche Zahlenübersichten und Diagramme. Unter plus.hanser-fachbuch.de stehen über 100 Excel-Berechnungsprogramme und zahlreiche Videos als ergänzende Arbeitsmaterialien bereit. Hinzu kommen die Bayreuther Maschinenelemente-Programme (BayMP), welche die Auslegung wichtiger Maschinenelemente ermöglichen - sei es online, computergestützt oder auf verschiedenen wissenschaftlichen Taschenrechnern. Ein Zugang zur Berechnungssoftware MDESIGN Student rundet den Inhalt ab. Die Einzeltitel von »Decker Maschinenelemente« in der Übersicht: »Decker Maschinenelemente - Funktion, Gestaltung und Berechnung«, 21. Auflage (Buch-ISBN: 978-3-446-47230-3, E-Book-ISBN: 978-3-446-47339-3) »Decker Maschinenelemente - Aufgaben«, 17. Auflage (Buch-ISBN: 978-3-446-47332-4, E-Book-ISBN: 978-3-446-47449-9) »Decker Maschinenelemente - Formeln«, 9. Auflage (Buch-ISBN: 978-3-446-47331-7, E-Book-ISBN: 978-3-446-47450-5) , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Auflage: 21., überarbeitete Auflage, Erscheinungsjahr: 20231221, Produktform: Leinen, Autoren: Decker, Karl-Heinz~Kabus, Karlheinz, Redaktion: Rieg, Frank~Weidermann, Frank~Engelken, Gerhard~Hackenschmidt, Reinhard~Alber-Laukant, Bettina~Tremmel, Stephan~Baumgart, Bettina~Kretschmer, Bernd~Möhler, Peter, Auflage: 23021, Auflage/Ausgabe: 21., überarbeitete Auflage, Seitenzahl/Blattzahl: 1048, Abbildungen: Komplett in Farbe, Keyword: Achsen; Decker Maschinenelemente; Einstieg Maschinenelemente; Getriebe; Grundlagen Konstruktion; Grundlagen Maschinenbau; Grundlagen Maschinenelemente; Lager; Lehrbuch Maschinenelemente; Roloff Matek Maschinenelemente; Wellen; Zahnräder, Fachschema: Konstruktion - Konstrukteur~Physik / Tribophysik~Tribologie - Tribophysik - Tribotechnik~Antrieb (technisch), Fachkategorie: Konstruktion, Entwurf~Motoren und Antriebstechnik, Bildungszweck: für die Hochschule, Warengruppe: HC/Maschinenbau/Fertigungstechnik, Fachkategorie: Tribologie (Reibung und Schmierung), UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Verlag GmbH & Co. KG, Länge: 245, Breite: 180, Höhe: 58, Gewicht: 2734, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 8204390,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vermögenseinlagen stiller Gesellschafter, Genußrechtskapital und nachrangige Verbindlichkeiten als haftendes Eigenkapital von Kreditinstituten,Vermögenseinlagen Stiller Gesellschafter, Genußrechtskapital Und Nachrangige Verbindlichkeiten Als Haftendes Eigenkapital Von Kreditinstituten, Taschenbuch Von Markus Stang, Grin, 978-3-8386-0521-0, Seitenanzahl: 8038,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Sind Aktien Eigenkapital?
Sind Aktien Eigenkapital? Ja, Aktien stellen eine Form des Eigenkapitals dar, da sie den Anteil an einem Unternehmen repräsentieren, den ein Aktionär besitzt. Aktionäre sind Miteigentümer des Unternehmens und haben Anspruch auf Gewinnbeteiligung und Stimmrechte bei wichtigen Entscheidungen. Das Eigenkapital eines Unternehmens setzt sich aus dem Gesamtwert aller ausgegebenen Aktien zusammen. Aktionäre tragen auch das Risiko, im Falle einer Insolvenz des Unternehmens ihr investiertes Kapital zu verlieren. Insgesamt sind Aktien also eine wichtige Form des Eigenkapitals für Unternehmen. **
-
Wann Eigenkapital zahlen?
Eigenkapital wird in der Regel bei der Gründung eines Unternehmens oder bei einer Unternehmenserweiterung benötigt, um die finanzielle Basis zu stärken. Es kann auch erforderlich sein, Eigenkapital zu zahlen, um Kredite von Banken oder Investoren zu erhalten. Unternehmen können auch Eigenkapital zahlen, um ihre Bilanz zu verbessern und ihre finanzielle Stabilität zu erhöhen. In einigen Fällen kann Eigenkapital auch verwendet werden, um eine Unternehmenskrise zu bewältigen oder um eine Restrukturierung durchzuführen. Letztendlich hängt die Notwendigkeit, Eigenkapital zu zahlen, von den individuellen finanziellen Bedürfnissen und Zielen eines Unternehmens ab. **
-
Ist Crowdfunding Eigenkapital?
Ist Crowdfunding Eigenkapital? Diese Frage ist nicht so einfach zu beantworten, da es verschiedene Formen des Crowdfundings gibt. Bei manchen Formen des Crowdfundings, wie beispielsweise dem Reward-based Crowdfunding, erhalten die Unterstützer keine Eigenkapitalanteile am Unternehmen, sondern Belohnungen oder Produkte. Bei anderen Formen, wie dem Equity Crowdfunding, erhalten die Unterstützer tatsächlich Eigenkapitalanteile am Unternehmen. In diesem Fall könnte man also sagen, dass Crowdfunding Eigenkapital sein kann. Letztendlich hängt es also davon ab, um welche Form des Crowdfundings es sich handelt. **
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **

Was ist Eigenkapital?
Eigenkapital ist der Teil des Kapitals eines Unternehmens, der den Eigentümern gehört. Es setzt sich aus den Einlagen der Eigentümer und den erwirtschafteten Gewinnen zusammen. Eigenkapital dient als finanzielle Rücklage und haftet im Falle einer Insolvenz des Unternehmens. Es stellt eine wichtige Kennzahl für die finanzielle Stabilität und Bonität eines Unternehmens dar und beeinflusst die Kreditwürdigkeit und die Möglichkeiten zur Fremdfinanzierung. Ein höheres Eigenkapital ermöglicht es einem Unternehmen, Risiken besser abzufedern und langfristig zu wachsen. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Eigenkapital:
-
Decker, Karl-Heinz: Decker Maschinenelemente. Funktion, Gestaltung und BerechnungDecker Maschinenelemente. Funktion, Gestaltung und Berechnung , Dieses seit Jahrzehnten bewährte Lehrbuch stellt die wichtigsten Maschinenelemente in kompakter und leicht verständlicher Form dar. Damit ist es für Studierende der Ingenieurwissenschaften an Meister- und Technikerschulen, Berufsakademien, Hochschulen und Universitäten gleichermaßen geeignet. Darüber hinaus richtet es sich auch an Ingenieure und Techniker in Ausbildung und Beruf. Jede Gruppe der Maschinenelemente wird in sich geschlossen behandelt, sodass die jeweiligen Gebiete unabhängig voneinander durchgearbeitet werden können. Der Aufbau des Buches gestaltet sich wie folgt: - Nichtlösbare Verbindungen - Lösbare Verbindungen - Drehbewegungselemente - Zahnräder - Hülltriebe - Führungselemente für Flüssigkeiten und Gase Die Bearbeiter legen großen Wert auf die Herleitung der Gleichungen. Wichtige Gleichungen werden optisch hervorgehoben und anhand zahlreicher Berechnungsbeispiele aus der Praxis erläutert. Einzigartig und konzeptionell neuartig sind die Darstellung und praktische Anwendung moderner Berechnungsverfahren wie das Übertragungsverfahren für Träger bzw. Wellen, die Finite-Elemente-Analyse und die Mehrmassen-Torsionsschwingungsberechnung. Die 21. Auflage berücksichtigt den aktuellen Stand der Technik und besticht durch ein neues Layout und eine komplett farbige Ausstattung. Darüber hinaus wurden über 250 Verständnisfragen ergänzt, die bei der Verinnerlichung der wichtigsten Lernziele unterstützen. Der beiliegende Tabellenband, der auch unabhängig vom Lehrbuch eingesetzt werden kann, liefert nützliche Zahlenübersichten und Diagramme. Unter plus.hanser-fachbuch.de stehen über 100 Excel-Berechnungsprogramme und zahlreiche Videos als ergänzende Arbeitsmaterialien bereit. Hinzu kommen die Bayreuther Maschinenelemente-Programme (BayMP), welche die Auslegung wichtiger Maschinenelemente ermöglichen - sei es online, computergestützt oder auf verschiedenen wissenschaftlichen Taschenrechnern. Ein Zugang zur Berechnungssoftware MDESIGN Student rundet den Inhalt ab. Die Einzeltitel von »Decker Maschinenelemente« in der Übersicht: »Decker Maschinenelemente - Funktion, Gestaltung und Berechnung«, 21. Auflage (Buch-ISBN: 978-3-446-47230-3, E-Book-ISBN: 978-3-446-47339-3) »Decker Maschinenelemente - Aufgaben«, 17. Auflage (Buch-ISBN: 978-3-446-47332-4, E-Book-ISBN: 978-3-446-47449-9) »Decker Maschinenelemente - Formeln«, 9. Auflage (Buch-ISBN: 978-3-446-47331-7, E-Book-ISBN: 978-3-446-47450-5) , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Auflage: 21., überarbeitete Auflage, Erscheinungsjahr: 20231221, Produktform: Leinen, Autoren: Decker, Karl-Heinz~Kabus, Karlheinz, Redaktion: Rieg, Frank~Weidermann, Frank~Engelken, Gerhard~Hackenschmidt, Reinhard~Alber-Laukant, Bettina~Tremmel, Stephan~Baumgart, Bettina~Kretschmer, Bernd~Möhler, Peter, Auflage: 23021, Auflage/Ausgabe: 21., überarbeitete Auflage, Seitenzahl/Blattzahl: 1048, Abbildungen: Komplett in Farbe, Keyword: Achsen; Decker Maschinenelemente; Einstieg Maschinenelemente; Getriebe; Grundlagen Konstruktion; Grundlagen Maschinenbau; Grundlagen Maschinenelemente; Lager; Lehrbuch Maschinenelemente; Roloff Matek Maschinenelemente; Wellen; Zahnräder, Fachschema: Konstruktion - Konstrukteur~Physik / Tribophysik~Tribologie - Tribophysik - Tribotechnik~Antrieb (technisch), Fachkategorie: Konstruktion, Entwurf~Motoren und Antriebstechnik, Bildungszweck: für die Hochschule, Warengruppe: HC/Maschinenbau/Fertigungstechnik, Fachkategorie: Tribologie (Reibung und Schmierung), UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Verlag GmbH & Co. KG, Länge: 245, Breite: 180, Höhe: 58, Gewicht: 2734, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 8204390,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Integralrechnung verwendet werden, um die Fläche unter einer Kurve zu berechnen? Welche Methoden der Integralrechnung eignen sich für die Berechnung von Volumen und Fläche?
Die Integralrechnung wird verwendet, indem man die Funktion, die die Kurve beschreibt, integriert, um die Fläche unter der Kurve zu berechnen. Für die Berechnung von Volumen eignet sich das Volumenintegral, während für die Berechnung von Flächen das Flächenintegral verwendet wird. **
-
Sind Forderungen Eigenkapital?
Sind Forderungen Eigenkapital? Nein, Forderungen sind kein Eigenkapital, sondern gehören zur Bilanzposition der Forderungen aus Lieferungen und Leistungen. Eigenkapital bezieht sich auf die finanziellen Mittel, die von den Eigentümern eines Unternehmens eingebracht wurden und dient als Sicherheitspolster für das Unternehmen. Forderungen hingegen sind Ansprüche gegenüber Kunden oder Geschäftspartnern, die noch nicht beglichen wurden. Sie stellen zwar einen Vermögenswert dar, aber sind nicht Teil des Eigenkapitals. Es ist wichtig, zwischen Eigenkapital und Forderungen zu unterscheiden, da sie unterschiedliche Funktionen und Bedeutungen in der Bilanz haben. **
-
Sind Aktien Eigenkapital?
Sind Aktien Eigenkapital? Ja, Aktien stellen eine Form des Eigenkapitals dar, da sie den Anteil an einem Unternehmen repräsentieren, den ein Aktionär besitzt. Aktionäre sind Miteigentümer des Unternehmens und haben Anspruch auf Gewinnbeteiligung und Stimmrechte bei wichtigen Entscheidungen. Das Eigenkapital eines Unternehmens setzt sich aus dem Gesamtwert aller ausgegebenen Aktien zusammen. Aktionäre tragen auch das Risiko, im Falle einer Insolvenz des Unternehmens ihr investiertes Kapital zu verlieren. Insgesamt sind Aktien also eine wichtige Form des Eigenkapitals für Unternehmen. **
-
Wann Eigenkapital zahlen?
Eigenkapital wird in der Regel bei der Gründung eines Unternehmens oder bei einer Unternehmenserweiterung benötigt, um die finanzielle Basis zu stärken. Es kann auch erforderlich sein, Eigenkapital zu zahlen, um Kredite von Banken oder Investoren zu erhalten. Unternehmen können auch Eigenkapital zahlen, um ihre Bilanz zu verbessern und ihre finanzielle Stabilität zu erhöhen. In einigen Fällen kann Eigenkapital auch verwendet werden, um eine Unternehmenskrise zu bewältigen oder um eine Restrukturierung durchzuführen. Letztendlich hängt die Notwendigkeit, Eigenkapital zu zahlen, von den individuellen finanziellen Bedürfnissen und Zielen eines Unternehmens ab. **
Ähnliche Suchbegriffe für Eigenkapital
-
Vermögenseinlagen stiller Gesellschafter, Genußrechtskapital und nachrangige Verbindlichkeiten als haftendes Eigenkapital von Kreditinstituten,Vermögenseinlagen Stiller Gesellschafter, Genußrechtskapital Und Nachrangige Verbindlichkeiten Als Haftendes Eigenkapital Von Kreditinstituten, Taschenbuch Von Markus Stang, Grin, 978-3-8386-0521-0, Seitenanzahl: 8038,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Trade Off Theorie bei Informationsasymmetrie: Interessenkonflikte bei positiven Bankrottkosten zwischen Eigenkapital und Fremdkapitalgebern,Trade Off Theorie Bei Informationsasymmetrie: Interessenkonflikte Bei Positiven Bankrottkosten Zwischen Eigenkapital Und Fremdkapitalgebern, Taschenbuch Von Christoph Kohl, Grin, 978-3-656-26755-3, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haftendes Eigenkapital von Banken: Aufsichtsrechtliche Anforderungen und Auswirkungen auf die aktuelle Kreditvergabemöglichkeit deutscher Großbanken,Haftendes Eigenkapital Von Banken: Aufsichtsrechtliche Anforderungen Und Auswirkungen Auf Die Aktuelle Kreditvergabemöglichkeit Deutscher Großbanken, Taschenbuch Von Pamela Wittenberg, Grin, 978-3-656-58018-8, Seitenanzahl: 2812,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Crowdfunding Eigenkapital?
Ist Crowdfunding Eigenkapital? Diese Frage ist nicht so einfach zu beantworten, da es verschiedene Formen des Crowdfundings gibt. Bei manchen Formen des Crowdfundings, wie beispielsweise dem Reward-based Crowdfunding, erhalten die Unterstützer keine Eigenkapitalanteile am Unternehmen, sondern Belohnungen oder Produkte. Bei anderen Formen, wie dem Equity Crowdfunding, erhalten die Unterstützer tatsächlich Eigenkapitalanteile am Unternehmen. In diesem Fall könnte man also sagen, dass Crowdfunding Eigenkapital sein kann. Letztendlich hängt es also davon ab, um welche Form des Crowdfundings es sich handelt. **
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Was ist Eigenkapital?
Eigenkapital ist der Teil des Kapitals eines Unternehmens, der den Eigentümern gehört. Es setzt sich aus den Einlagen der Eigentümer und den erwirtschafteten Gewinnen zusammen. Eigenkapital dient als finanzielle Rücklage und haftet im Falle einer Insolvenz des Unternehmens. Es stellt eine wichtige Kennzahl für die finanzielle Stabilität und Bonität eines Unternehmens dar und beeinflusst die Kreditwürdigkeit und die Möglichkeiten zur Fremdfinanzierung. Ein höheres Eigenkapital ermöglicht es einem Unternehmen, Risiken besser abzufedern und langfristig zu wachsen. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.